投資之神
只要是從事股票或投資的人,絕對都知道華倫·巴菲特先生。

他深受班傑明·葛雷厄姆的影響,採取「買入具有價值卻被低估的股票」這種投資風格。2008年他甚至曾登上世界富豪榜榜首,淨資產高達620億美元。實在難以想像( ̄▽ ̄;)
這位「投資之神」所擔任最大股東、會長兼執行長的公司,正是伯克希爾·哈撒韋。

對了對了,這人真美啊。誰是安·海瑟薇啊(; ・`д・´)
VYM與伯克希爾的績效
作為美國高股息股票ETF,有先鋒集團(Vanguard)的VYM。年股息殖利率為3.2%(截至2月2日),投資標的包括強生、輝瑞、埃克森美孚等美國大型企業,穩定性極高,因此我很喜歡並持續買進。不過最近讓我有些在意的是,我既希望持續穩定地領取股息,也想獲得資本利得。
一邊透過股息穩定地賺取小錢,一邊希望資本利得能將數年份的股息金額一次提前支付給我。我心中正湧現著這樣的想法。光是瞄準資本利得既辛苦,又害怕失敗。不過,若要獲得穩定的股息收入,若未累積到一定金額,複利的效果便會大打折扣。
因此,我開始關注伯克希爾。伯克希爾不派發股息,但取而代之的是,公司不遺餘力地致力於提升股價。2018年7月18日的《彭博社》報導中也提到了這一點。
美國伯克希爾·哈撒韋的股東,可能很快就能從讓華倫·巴菲特頭痛的1,090億美元(約12兆日圓)手頭現金中受益。
伯克希爾董事會於17日宣布,將取消股票回購的上限。身為該公司董事長兼執行長(CEO)的巴菲特,與其尋找新的收購標的,現在將擁有更大的裁量權來回饋股東。該公司透露,若巴菲特與副董事長查理·芒格兩人今後認為股價「保守估計仍低於伯克希爾的內在價值」,便可隨時進行股票回購。(引自彭博社報導)
透過推升股價,將為股東帶來好處。
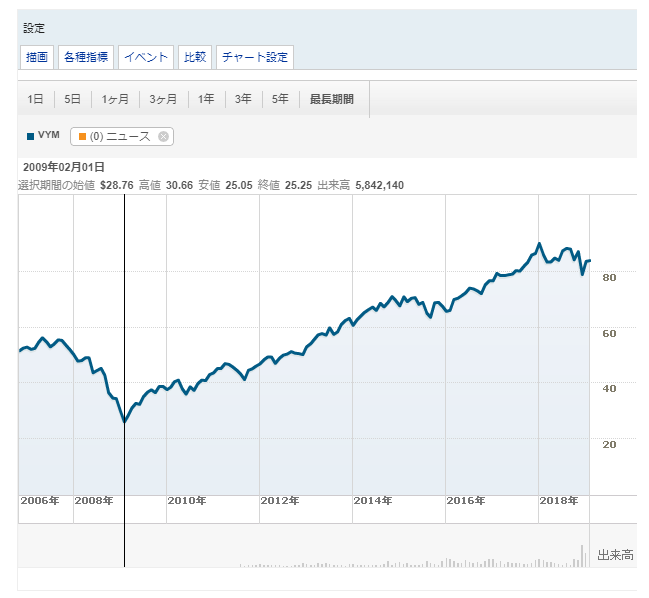
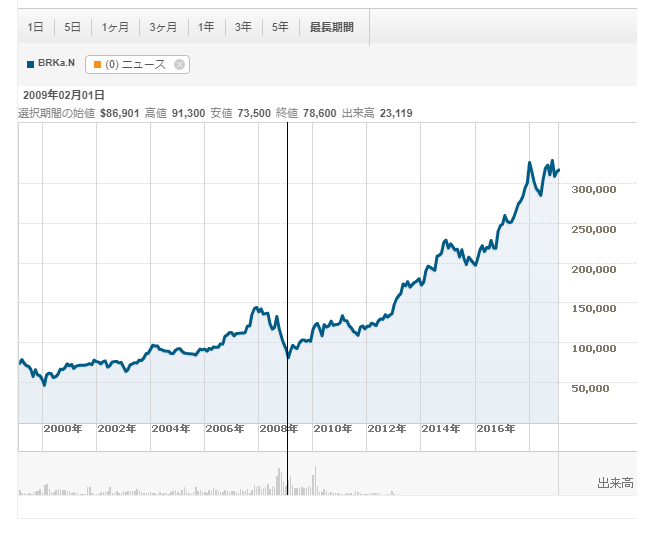
以下是2010年至2018年間VYM與伯克希爾股價走勢的比較。由於是根據路透社可查閱的最長期間進行驗證,因此可能因暴跌或暴漲而產生差異。計算範圍為2006年11月1日收盤價至2019年2月1日收盤價。
首先是VYM

(引自路透社網站)
2006年11月1日的收盤價為50.68美元,2019年2月1日的收盤價為83.02美元,因此上漲了32.34美元,漲幅達63.8%
。
接著是伯克希爾·哈撒韋

2006年11月1日的收盤價為107.10美元,2019年2月1日的收盤價為313.875美元,因此上漲了206.775美元。漲幅約為193%
。
單就這點來看,伯克希爾·哈撒韋的漲幅似乎表現更佳。
此外,值得關注的是2009年2月1日的股價。這是雷曼兄弟危機後,兩者股價跌幅最大的時刻。
VYM的低點為25.05美元,較2006年11月1日的股價下跌25.63美元,跌幅約達50%。
相較之下,伯克希爾·哈撒韋的低點為73.50美元,較2006年11月1日的股價下跌33.6美元,跌幅僅約32%。
雖然我原本認為VYM作為防禦型股票表現優異,但令人意外的是,雷曼兄弟危機後,伯克希爾·哈撒韋的跌幅反而更低,這讓我感到驚訝。不過,VYM擁有伯克希爾所沒有的股息。然而,股息卻存在以下問題⋯
⋯
股息須課稅
沒錯,就是稅金
!如各位所知,美國股票需繳納當地10%的稅金,以及日本境內20.315%的稅金。雖然部分稅金可透過外國稅收抵免獲得退稅,但這裡因涉及複雜(麻煩……)的程序,故在此省略。笑 以下是2006
年至2018年的股息金額。
2006年: 0.175
2007年: 1.357
2008年: 1.443
2009年: 0.888 2010
年: 1.091 2011年
: 1.327 2012
年: 1.593 2013年
: 1.749 2014年
: 1.908
2015年: 2.149
2016年: 2.206
2017年: 2.401
2018年: 2.
649 總 計: 20.936
假設完全不考慮稅金因素,截至2018年可獲得20.936美元。VYM自2006年11月至今累積上漲了32.34美元,若加上股息,總計為53.276美元,漲幅約為105%。即使不扣除稅金,其漲幅仍不及伯克希爾・哈撒韋。
與VYM相比,伯克希爾是否更值得買入?
根據上述結果,就我個人而言,無論是從防禦性投資的角度,還是從股價上漲的角度來看,我都認為伯克希爾·哈撒韋值得買入。不過,就「即使股息需課稅也能安心」以及「能分散投資於大型優質企業」這兩點而言,VYM所帶來的安心感確實相當大。
我認為,一邊為了分散風險而買入VYM等ETF,一邊為了追求資本利得而買入伯克希爾·哈撒韋,或許能成為增加資產的一招。
コメントを残す