투자의 신
주식이나 투자를 하시는 분이라면 반드시 알고 계실 워런 버핏 씨.

벤저민 그레이엄의 영향을 받아, 가치가 있음에도 저평가된 주식을 매수하는 방식으로 투자를 하고 계시죠.2008년에는 세계 부자 순위에서 1위를 차지한 적도 있습니다. 순자산이 620억 달러라니. 상상이 안 가네요( ̄▽ ̄;)
그런 ‘신’이 최대 주주이자 회장 겸 CEO를 맡고 있는 곳이 바로 버크셔 해서웨이입니다.

아, 맞다. 이분, 참 아름다우시네요. 누가 앤 해서웨이냐고요? (; ・`д・´)
VYM과 버크셔의 실적
미국 고배당주 ETF로는 뱅가드사의 VYM이 있습니다. 연간 배당 수익률이 3.2%(2월 2일 현재)이며, 투자 대상도 존슨앤존슨, 화이자, 엑슨모빌 등 미국 대기업들뿐이라 안정감이 있어 저는 좋아해서 계속 매수하고 있습니다.하지만 최근 신경 쓰이는 점은, 안정적으로 배당금을 계속 받는 것 + 자본 이득을
얻고 싶다는 것입니다.
배당금으로 안정적으로 소액을 받으면서, 자본 이득을 통해 배당금으로 받을 수 있는 분을 몇 년 치를 한꺼번에 선지급받았으면 좋겠다는 생각이 듭니다. 자본 이득만 노리는 건 힘들고, 실패도 두렵습니다.하지만 안정적인 배당 수입은 어느 정도 금액을 쌓아두지 않으면 복리의 효과가 미미합니다.
그래서 신경 쓰이는 것이 버크셔입니다. 버크셔는 배당금이 없습니다. 그 대신, 주가를 올리기 위한 노력을 아끼지 않습니다. 2018년 7월 18일자 블룸버그 기사에도 그 내용이 실려 있었습니다.
미국 버크셔 해서웨이의 주주들은 워런 버핏 회장을 골칫거리로 만들고 있는 1,090억 달러(약 12조 엔)의 보유 현금으로부터 조만간 혜택을 볼 가능성이 있다.
버크셔 이사회는 17일, 자사주 매입 한도를 철폐한다고 발표했다. 이 회사의 회장 겸 최고경영자(CEO)를 맡고 있는 버핏 씨는 추가 인수 대상을 찾는 것보다 이익을 환원할 수 있는 재량권이 넓어진다.버핏 씨와 찰리 멍거 부회장 두 사람이 향후 주가가 “신중한 판단 기준으로 볼 때 버크셔의 본질적 가치를 밑돌고 있다”고 판단하면, 언제든지 자사주 매입을 실시할 수 있다고 회사는 밝혔다. (블룸버그 기사 인용)
주가를 올림으로써 주주들에게 혜택을 가져다주는 것입니다.
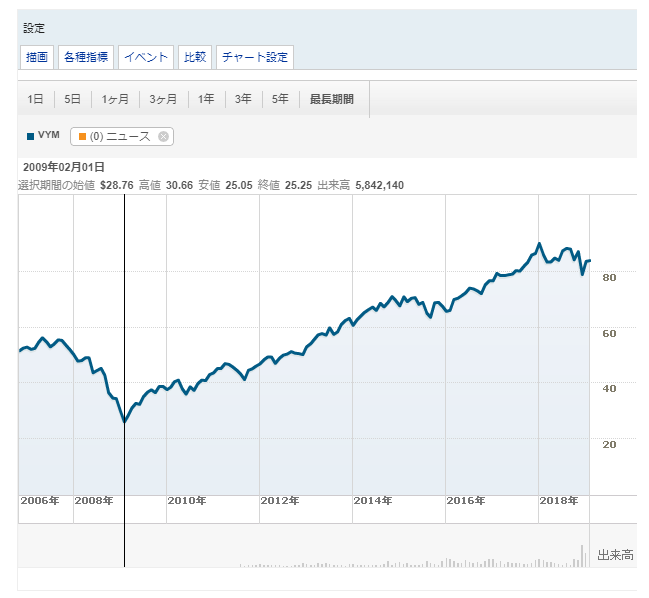
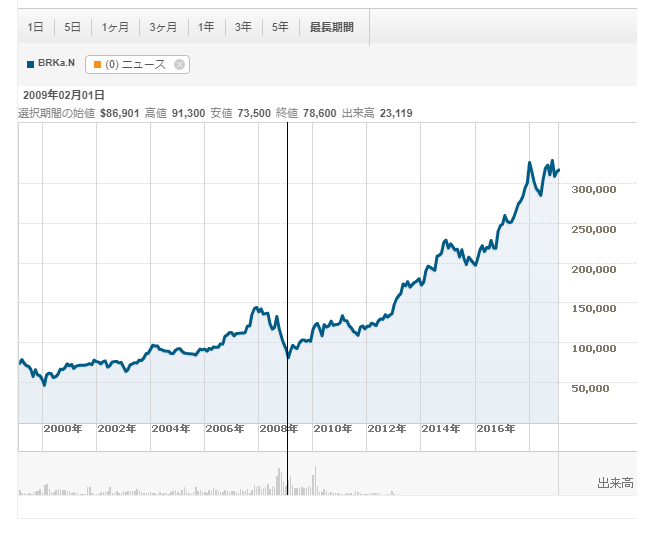
그럼, 2010년부터 2018년까지 VYM과 버크셔의 주가 추이 비교를 살펴보겠습니다. 로이터에서 확인할 수 있는 가장 긴 기간을 기준으로 검증하므로, 급락이나 급등으로 인해 차이가 있을 수 있습니다.2006년 11월 1일 종가부터 2019년 2월 1일 종가까지를 기준으로 계산합니다.
먼저 VYM부터 살펴보겠습니다.

(로이터 홈페이지에서 인용)
2006년 11월 1일 종가는 50.68달러, 2019년 2월 1일 종가는 83.02달러이므로 32.34달러 상승했습니다. 63.8%의 상승률입니다
.
다음은 버크셔 해서웨이입니다

2006년 11월 1일 종가는 107.10달러, 2019년 2월 1일 종가는 313.875달러이므로 206.775달러의 상승입니다.약 193% 상승한
셈입니다.
이것만 보면 버크셔 해서웨이 쪽이 상승률 측면에서 운용 실적이 더 좋아 보입니다.
또한 주목할 점은 2009년 2월 1일의 주가입니다. 리먼 쇼크 이후 두 종목 모두 주가가 가장 크게 하락했던 시기입니다.
VYM은 최저가 25.05달러로 2006년 11월 1일 주가보다 -25.63달러 하락하여 약 50%나 떨어졌습니다.
반면 버크셔 해서웨이는 최저가 73.50달러로 2006년 11월 1일 주가보다 -33.6달러 하락해 약 32%의 하락에 그쳤습니다.
방어주로서 VYM이 뛰어나다고 생각했지만, 의외로 리먼 쇼크 이후에는 버크셔 해서웨이의 하락률이 더 낮았다는 사실에 놀랐습니다. 다만, VYM에는 버크셔에는 없는 배당금이 있습니다. 하지만 배당금에는 다음과 같은 문제가…
배당금에는 과세가 있습니다
네, 바로 세금입니다
! 아시다시피 미국 주식에는 현지 과세 10%와 일본 내 과세 20.315%가 부과됩니다. 외국세 공제를 통해 환급받는 부분도 있지만, 여기서는 복잡(귀찮아서..)하므로 생략하겠습니다. (웃음
) 다음은 2006년부터 2018년까지의 배당금 금액입니다.
2006년: 0.175
2007년: 1.357
2008년: 1.443
2009년: 0.888
2010년: 1.091
2011년: 1.327
2012년: 1.593
2013년: 1.749
2014년: 1.908
2015년: 2.149
2016년: 2.206
2017년: 2.401
2018년: 2.649
합계: 20.936
만약 세금을 완전히 무시한다고 가정하면 2018년까지 20.936달러를 받을 수 있습니다.VYM은 2006년 11월부터 현재까지 32.34달러의 수익을 냈으므로, 여기에 배당금을 더하면 53.276달러가 되어 약 105%의 상승률을 기록합니다. 세금분을 차감하지 않았다고 해도 버크셔 해서웨이의 상승률에는 미치지 못했습니다.
VYM보다 버크셔가 매수할 만한 종목인가?
위의 결과를 바탕으로 저 개인적으로는 방어주로서의 측면, 주가 상승 측면에서 보더라도 버크셔 해서웨이가 매수할 만한 종목이라고 생각합니다. 다만, 배당금 지급에 대한 과세가 있더라도 안심할 수 있고, 대형 우량 기업에 분산 투자할 수 있다는 점에서는 VYM의 안정감이 크다고 생각합니다.
리스크 분산을 위해 VYM 등의 ETF를 매수하는 한편, 자본 이득을 노리고 버크셔 해서웨이를 매수하는 것이 자산을 조금이라도 늘리는 한 가지 방법이 되지 않을까 생각했습니다.
コメントを残す